Planification de la retraite
REER, CELI, FERR, RRQ, PSV et plus encore : naviguer dans les sources de revenus à la retraite est complexe. Je démystifie chaque option pour bonifier votre revenu net et vous permettre de prendre votre retraite en toute sérénité.
Un plan de décaissement sur mesure pour chaque situation
La retraite ne se planifie pas en quelques minutes avec un calculateur en ligne. Chaque famille a une réalité unique : régime de retraite public ou privé, couple ou célibataire, objectif de retraite anticipée ou graduelle, besoins successoraux différents.
Mon rôle est de construire une stratégie intégrée qui tient compte de votre fiscalité personnelle, du bon ordre de décaissement de vos régimes, et de la protection à long terme de votre pouvoir d'achat face à l'inflation.
Obtenir une évaluation gratuite- Choix du moment de conversion REER en FERR
- Stratégie de report ou d'anticipation de la RRQ / PSV
- Fractionnement de revenus entre conjoints
- Ordre de décaissement pour minimiser l'impôt
- Projection de la longévité et risque de survie
- Impact fiscal de l'immobilier
Chaque décision compte pour votre retraite
Je vous guide dans chacun de ces choix cruciaux qui auront un impact sur des dizaines d'années de revenu.
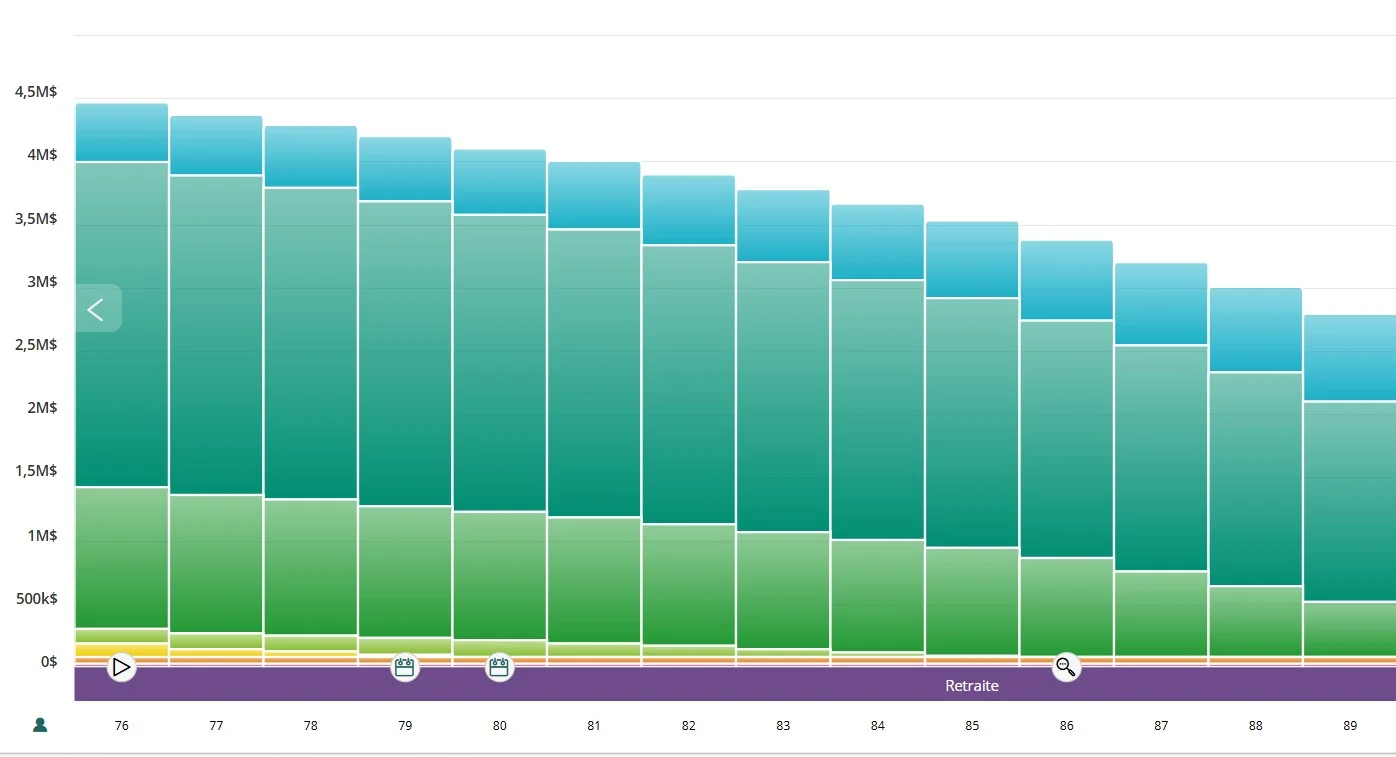
Projection du décaissement
Vos revenus, dépenses et projections de capital sont modélisés année par année à l'aide d'un logiciel de planification financière spécialisé. Vous obtenez une vision claire et chiffrée de votre situation financière pour toute la durée de votre retraite.
FERR — Fonds enregistré de revenu de retraite
Détermination du meilleur moment pour convertir votre REER en FERR. Calcul du retrait minimum et stratégie de décaissement supérieur au minimum pour éviter la récupération de la PSV et réduire votre taux marginal d'imposition.
RRQ — Rente de retraite du Québec
Le report de la RRQ entre 60 et 70 ans peut générer une bonification allant jusqu'à 58,8 %. Analyse précise du point d'équilibre selon votre espérance de vie, vos autres revenus et votre situation fiscale pour choisir le moment idéal.
Fractionnement de revenus (couple)
Jusqu'à 50 % des revenus de pension admissibles peuvent être attribués au conjoint. Stratégie puissante pour équilibrer les tranches d'imposition et récupérer des crédits fiscaux — notamment la Pension de sécurité de la vieillesse (PSV).
De l'analyse à la tranquillité d'esprit
Collecte de données
Relevés de régimes, projections RRQ, états de compte REER/CELI, polices d'assurance, dettes et actifs immobiliers.
Modélisation fiscale
Simulation de plusieurs scénarios de décaissement avec projection du revenu net disponible année par année.
Plan de retraite complet
Remise d'un plan structuré : chronologie, sources de revenus, stratégies fiscales et recommandations prioritaires.
Révision annuelle
Ajustements proactifs au fil des changements fiscaux, familiaux et économiques pour garder le plan bien aligné avec votre réalité.
Un rapport de décaissement complet, conçu pour votre situation
Ce n'est pas un document générique. C'est votre plan, bâti à partir de vos chiffres, de vos objectifs et de votre réalité fiscale.
Plus qu'un simple tableau. Un document que vous comprenez.
Chaque recommandation est expliquée clairement, avec les chiffres qui la justifient. Vous repartez avec un plan que vous pouvez consulter, partager avec votre conjoint, et mettre en oeuvre à votre rythme.