Gestion des placements
Protégez l'œuvre de votre vie. Une gestion de placements rigoureuse et disciplinée pour sécuriser vos revenus de retraite face à l'inflation et à la volatilité.
Une approche indépendante, adossée à un large éventail de solutions
Affilié au courtier SFL Gestion de patrimoine, j'ai accès à une vaste gamme de produits financiers provenant de nombreux fournisseurs : fonds communs de placement, fonds distincts, FNB, placements garantis et bien plus encore. Cette indépendance me permet de sélectionner les solutions véritablement adaptées à votre situation, sans être limité à une gamme de produits exclusifs.
Mon rôle est de définir avec vous la structure de votre portefeuille global : quel type de compte privilégier, quel niveau de risque vous convient, quelle répartition d'actifs adopter, et dans quel ordre investir ou décaisser selon votre situation fiscale et vos objectifs de vie.
Obtenir une évaluation gratuite- Analyse de votre profil d'investisseur et tolérance au risque
- Architecture du portefeuille global (REER, CELI, non-enregistré)
- Répartition stratégique d'actifs (actions, obligations, FNB, etc.)
- Choix de l'emplacement fiscal des actifs
- Révision et rééquilibrage des portefeuilles existants
- Évaluation des frais de gestion (RFG)
- Stratégies de cotisation au CELI et au REER
- Planification du REEE pour les enfants
Chaque compte a un rôle précis dans votre stratégie
La bonne répartition entre ces comptes peut faire une différence de dizaines de milliers de dollars en impôts sur toute une vie.
REER / FERR — Régime enregistré d'épargne-retraite
Déduction fiscale immédiate, croissance à l'abri de l'impôt jusqu'au retrait. Idéal pour les contribuables dans les tranches d'imposition élevées. Doit être converti en FERR au plus tard à 71 ans pour amorcer le décaissement.
CRI / FRV — Compte de retraite immobilisé
Issu d'un régime de retraite à prestations déterminées (ex. : régime d'employeur), les fonds sont « immobilisés » et les retraits sont encadrés par la loi. Se convertit en FRV (Fonds de revenu viager) à la retraite. Planification du décaissement essentielle.
Comptes non enregistrés et corporatifs
Aucune limite de cotisation. Particulièrement pertinent pour les personnes qui ont atteint leur plafond de cotisation REER et CELI, ainsi que pour les entrepreneurs détenant des surplus de liquidités dans leur société. Stratégies fiscales disponibles : gain en capital, dividendes canadiens et placement en société.
CELI — Compte d'épargne libre d'impôt
Croissance et retraits 100 % exempts d'impôt. Ne diminue pas les prestations gouvernementales (PSV, SRG, crédit pour solidarité). Outil de décaissement privilégié à la retraite. Droits de cotisation récupérables.
CELIAPP — Compte d'épargne libre d'impôt pour l'achat d'une première propriété
Combine les avantages du REER (déduction fiscale à la cotisation) et du CELI (retrait non imposable). Jusqu'à 40 000 $ à vie, à raison de 8 000 $ par année. Exclusivement pour l'achat d'une première habitation admissible.
REEE — Régime enregistré d'épargne-études
Bonification gouvernementale allant jusqu'à 30 % des cotisations (SCEE + IQEE). Excellent outil pour les grands-parents souhaitant participer à l'éducation de leurs petits-enfants tout en organisant leur succession.
REEI — Régime enregistré d'épargne-invalidité
Conçu pour les personnes admissibles au crédit d'impôt pour personnes handicapées. Subventions gouvernementales pouvant atteindre 90 000 $ (SCEI) et bons (BEI) jusqu'à 20 000 $. Croissance à l'abri de l'impôt, retraits partiellement imposables.
Chaque dollar de rendement n'a pas le même poids fiscal
Dans un compte non enregistré, le type de revenu généré par vos placements a un impact direct sur l'impôt que vous payez chaque année, et sur le compte où il devrait être logé.
Cette différence de traitement fiscal justifie une réflexion sur l'organisation fiscale de vos comptes : les placements générant des revenus pleinement imposables (comme les intérêts) sont souvent mieux logés dans un REER ou un CELI, tandis que ceux générant des gains en capital ou des dividendes canadiens peuvent être plus avantageux dans un compte non enregistré.
L'ordre dans lequel vous décaissez vos comptes à la retraite a également un effet direct sur votre facture fiscale globale, et peut même influencer la récupération de votre Pension de la sécurité de la vieillesse (PSV).
Ces informations sont fournies à titre général et ne remplacent pas un avis fiscal personnalisé. Consultez un professionnel pour évaluer votre situation particulière.
Combien peut valoir un accompagnement professionnel ?
D'où provient cette valeur ?
Ce chiffre ne provient pas d'un seul produit ou d'une seule décision, mais de plusieurs leviers combinés : allocation d'actifs, organisation fiscale, discipline de gestion et accompagnement dans les moments difficiles.
Le levier le plus important n'est pas nécessairement lié au choix des placements eux-mêmes, mais à l'accompagnement et à la discipline comportementale : éviter les décisions émotives lors des corrections de marché, résister à la tentation de synchroniser le marché, et rester fidèle à un plan établi dans les moments difficiles.
Deux leviers additionnels contribuent aussi à cette valeur, mais ne peuvent être quantifiés individuellement selon l'étude : l'allocation d'actifs adaptée à votre profil, et l'utilisation du rendement total plutôt que du revenu seul. Le graphique ci-dessus illustre uniquement les leviers pour lesquels une fourchette chiffrée est disponible.
Ce chiffre représente une comparaison avec l'expérience moyenne d'un investisseur qui gère ses placements seul, et non un rendement supplémentaire par rapport à un indice boursier. La valeur réelle ajoutée peut varier considérablement selon la situation de chaque client. Ces chiffres sont fournis à titre illustratif, basés sur une méthodologie de recherche tierce, et ne constituent pas une garantie de rendement pour votre portefeuille.
Source : Kinniry Jr., F.M., Jaconetti, C.M., DiJoseph, M.A., Zilbering, Y., et Bennyhoff, D.G. (2019). Putting a value on your value: Quantifying Vanguard Advisor's Alpha. The Vanguard Group.
Une analyse de votre portefeuille en profondeur
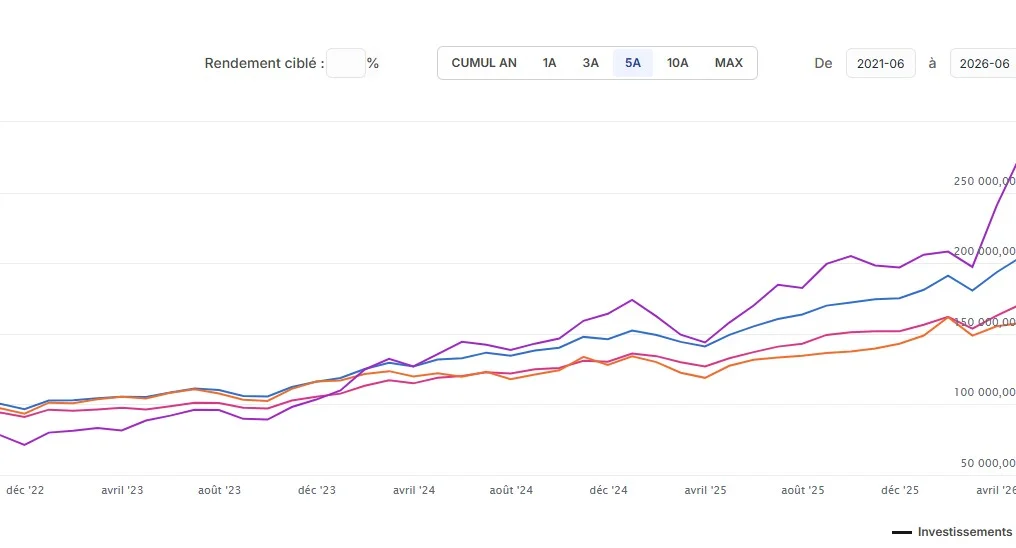
J'utilise un logiciel spécialisé d'analyse de portefeuille pour évaluer vos placements avec précision. À partir de vos données réelles, je génère des graphiques de rendement, des comparaisons entre différentes stratégies d'investissement et une vue claire de l'évolution de votre portefeuille dans le temps.
Cet outil me permet de vous présenter une analyse concrète et visuelle de votre situation, d'identifier les zones à améliorer dans votre portefeuille actuel et de vous proposer des ajustements fondés sur des données, pas sur des impressions.
- Analyse de la performance historique de votre portefeuille
- Comparaison de différentes stratégies d'investissement
- Évaluation de la répartition d'actifs et de la diversification
- Visualisation graphique de l'évolution de vos placements
- Identification des frais de gestion et de leur impact réel
Une approche rigoureuse en 4 étapes
Bilan patrimonial
Inventaire complet de vos actifs, passifs, revenus et objectifs à court, moyen et long terme.
Profil d'investisseur
Évaluation objective de votre tolérance au risque, de votre horizon et de vos besoins de liquidités.
Politique de placement
Définition d'une répartition d'actifs et sélection de véhicules adaptés (FNB, fonds communs, etc.).
Suivi et rééquilibrage
Révision annuelle et ajustements stratégiques en fonction des marchés et de l'évolution de votre vie.