C'est souvent la première question que se posent les personnes qui approchent de la retraite et qui souhaitent mettre de l'ordre dans leurs finances : combien coûte un planificateur financier ?
Pour aller droit au but : au Québec, lorsqu'on opte pour une facturation à l'heure, le tarif d'un planificateur financier varie généralement entre 120 $ et 200 $ de l'heure.
Afin d'offrir une flexibilité et une transparence totales à mes clients, mon tarif pour une planification financière à honoraires (à la carte) est fixé à 160 $ de l'heure.
Cependant, le coût total dépendra du modèle de service que vous choisissez et de la complexité de votre situation. Voici une explication claire pour vous aider à comprendre les options qui s'offrent à vous et évaluer ce qui correspond le mieux à votre étape de vie.
Les deux modèles de rémunération en planification financière
L'industrie financière québécoise propose principalement deux grandes façons d'accéder à des services de planification. Les deux modèles sont excellents ; le bon choix dépend de ce que vous recherchez.
1. Le modèle intégré (Rémunération liée aux actifs ou produits)
Dans ce modèle, la planification financière est offerte comme un service à valeur ajoutée inclus avec la gestion de vos placements. Le conseiller ou planificateur financier est rémunéré par un pourcentage sur les actifs sous gestion ou par des commissions associées aux produits financiers.
À qui ça s'adresse : C'est la solution idéale pour ceux qui recherchent un service « clé en main ». Vous déléguez la gestion de vos investissements à un professionnel, et ce dernier s'occupe en même temps de bâtir et de mettre à jour votre plan financier global de retraite.
2. Le modèle à honoraires (Tarif horaire)
Ici, vous payez le planificateur financier à l'heure, uniquement pour ses conseils et son élaboration du plan financier.
À qui ça s'adresse : Ce modèle est parfait pour les investisseurs autonomes ou pour ceux qui sont satisfaits de leur institution financière actuelle, mais qui souhaitent obtenir les recommandations ponctuelles d'un planificateur pour une étape précise de leur vie.
Les avantages de la planification à honoraires pour votre retraite
Si vous êtes dans la tranche d'âge des 55 à 65 ans, la retraite n'est plus un concept lointain : c'est votre réalité à court terme. À cette étape, recourir à une planification à honoraires présente des avantages marqués :
-
Aucun transfert d'actifs requis :
Vous n'avez pas besoin de déplacer vos REER, CELI ou comptes non enregistrés. Vous conservez vos placements actuels si vous le désirez. -
Un mandat sur mesure :
Vous payez uniquement pour le temps nécessaire à la résolution de vos préoccupations (par exemple : évaluer si vous avez assez d'argent prendre votre retraite dans deux ans). -
Une validation neutre :
Vous obtenez un deuxième avis professionnel et objectif sur la façon dont vous devriez retirer votre argent pour minimiser vos impôts.
Combien coûte une planification de retraite (décaissement) concrètement ?
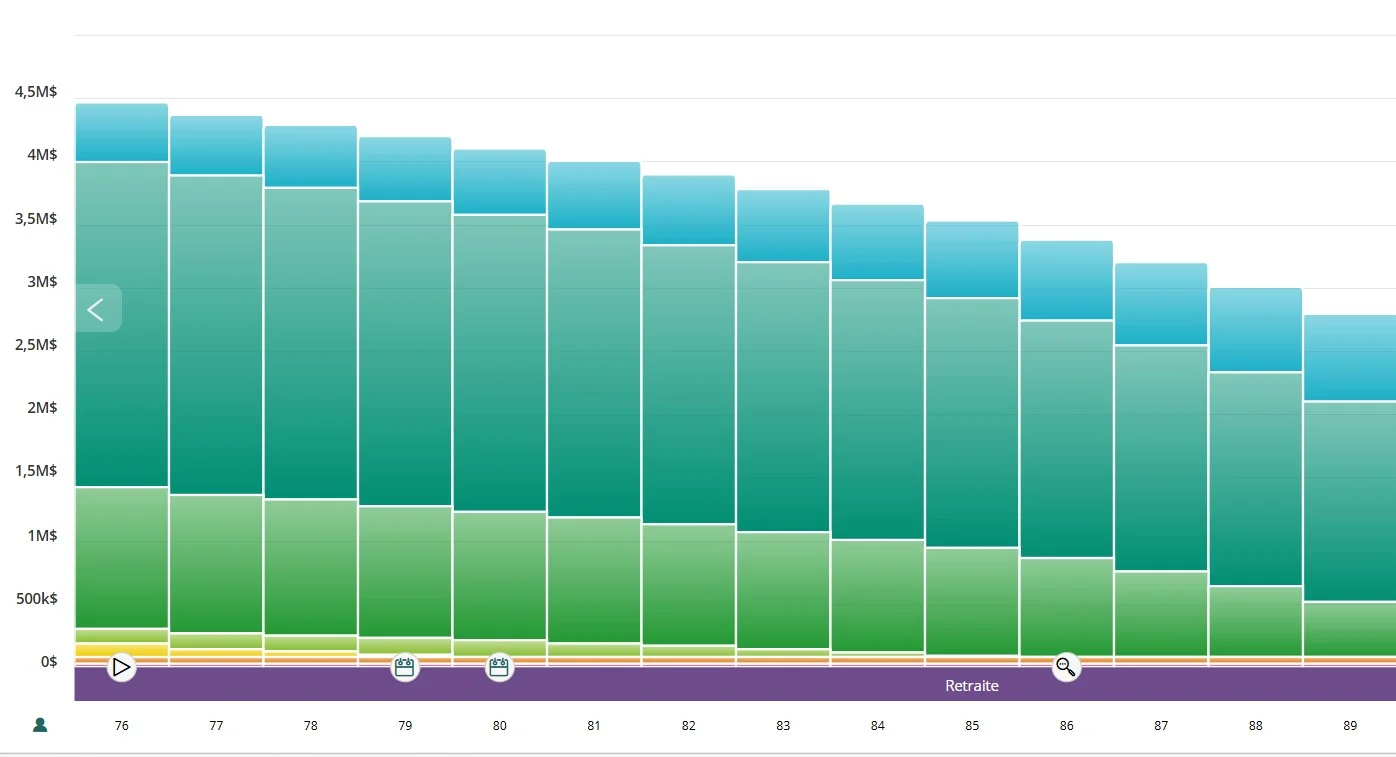
Pour une personne ou un couple approchant de la retraite, l'objectif principal est souvent de structurer le décaissement. Il s'agit de déterminer dans quel ordre retirer vos fonds (RRQ, PSV, REER, CELI, etc.) pour payer le moins d'impôt possible et confirmer le niveau de vie que vous pourrez maintenir.
Un tel mandat de planification de retraite prend généralement entre 6 et 9 heures de travail pour des particuliers salariés ou travailleurs autonomes*.
Coût estimé : à mon taux de 160 $/h, cela représente un investissement total situé entre 960 $ et 1 440 $.
* Ces informations sont fournies à titre informatif et peuvent varier d'une personne à l'autre selon la complexité du dossier et le nombre de scénarios à analyser.
Ce que ce tarif inclut généralement :
- La collecte de données : L'analyse complète de votre portrait financier actuel (actifs, dettes, revenus de pension, etc.).
- La projection des liquidités : Une simulation mathématique de vos revenus année par année jusqu'à un âge avancé.
- Stratégie fiscale : La création d'une stratégie de retrait personnalisée pour éviter de laisser trop d'argent à l'impôt.
- La présentation du plan : Une rencontre pour vous expliquer les résultats et vous remettre un document clair et exploitable.
Mes services : une flexibilité totale pour répondre à vos besoins
En tant que planificateur financier, je crois fermement que le client devrait avoir le choix du modèle qui lui convient le mieux. C'est pourquoi j'offre les deux types de services :
Vous gérez vos placements vous-même ou dans une autre institution ?
Mon service de planification à honoraires (160$/h) vous donne accès à mon expérience pour bâtir votre plan de retraite et votre stratégie de décaissement. Vous repartez avec votre plan contenant mes recommandations et les appliquez vous-même. Il sera de votre responsabilité de concevoir et gérer votre portefeuille de placements pour qu'il respecte le plan de match établi.
Vous préférez déléguer et avoir l'esprit tranquille ?
Si vous choisissez d'utiliser mes services de gestion de placements et de gestion de patrimoine, la planification financière et les suivis réguliers sont inclus à même cette relation d'affaires, sans facturation horaire supplémentaire. Vous obtenez ainsi une approche entièrement intégrée pour une tranquillité d'esprit assurée.
Foire aux questions (FAQ)
Non. Avec l'option de planification à honoraires, vous achetez mes services de planification financière sous forme de consultation. On se concentrera au niveau des stratégies financières à mettre en place, mais sans conseils en placements. Si vous souhaitez toutefois me confier également la gestion de vos placements, c'est une option disponible : consultez ma page gestion des placements pour en savoir plus.
De manière générale, les honoraires payés par un particulier pour de la planification de retraite ou de la planification financière globale ne sont pas déductibles d'impôt.
Mon bureau est situé à Laval pour les clients qui apprécient le contact en personne. Toutefois, l'ensemble du processus de planification peut très bien se réaliser par rencontre virtuelle. J'accompagne des clients partout au Québec grâce à cette technologie.
La période charnière se situe entre 55 et 65 ans. C'est le moment idéal pour faire des projections précises, car vos actifs sont bâtis et la date de votre arrêt de travail approche à grands pas.
Par contre, vous devriez commencer le plus tôt possible à épargner et faire des projections pour votre retraite.
Vous souhaitez obtenir une estimation gratuite du nombre d'heures nécessaires à votre dossier ? Remplissez notre formulaire de contact pour en discuter, sans engagement de votre part.